
Es ist nahezu unmöglich, Kund:innen eine reibungslose, digitale Banking Experience zu bieten, solange KYC-Datensätze (Know Your Customer), Transaktionsprotokolle, Servicehistorien und Verhaltensdaten ihr jeweiliges Dasein in separaten Systemen fristen.
Zustände dieser Art zwingen Teams dazu, Entscheidungen isoliert zu treffen, anstatt den gesamten Kontext der Customer Experience gemeinsam anzugehen. Die Folge ist eine zerstückelte Experience über verschiedene digitale Bankenkanäle hinweg – fast schon eine Garantie dafür, dass deine frustrierten Kund:innen sich von dir verabschieden.
Dieser Artikel befasst sich mit einigen gängigen Beispielen für Datensilos im Bank- und Finanzdienstleistungssektor. Wir zeigen dir mitunter, wie diese aussehen, warum sie entstehen, wie sie sich auf Kund:innen und Institutionen auswirken können und was du tun kannst, um sie zu überwinden.
Zentrale Insights
Isolierte Daten verhindern einen Gesamtblick auf Konten, Verhaltensweisen und Servicehistorien einzelner Kund:innen, was nicht selten dazu führt, dass Banken unpassende Angebote versenden, die oft mehr frustrierend als verlockend wirken.
Contentsquares Data Connect importiert automatisch CX- und Fehlerdaten in dein Data Warehouse (Snowflake, BigQuery oder Amazon Redshift), sodass du diese mit CRM-Daten, Support-Historien und anderen Abteilungsdaten kombinieren kannst, um dir das Gesamtbild zu verschaffen: wo Kund:innen stecken geblieben sind, warum diese Probleme aufgetreten sind und wie sie sich beheben lassen.
Das Verknüpfen von Interaktionen aus allen digitalen Kanäle zu einer einzigen Customer-Journey-Ansicht bedeutet, dass Teams Reibungspunkte schnell erkennen und rasch auf sie reagieren können, um Kundenabwanderungen zu verhindern.
Durch die Nutzung der kollaborativen Features deiner Verhaltensanalyseplattform – etwa Dashboards oder teilbare Video-Replays – wird sichergestellt, dass jedes Team mit denselben Kunden-Insights arbeitet, wodurch es viel leichter wird, zu behebende Probleme einstimmig anzugehen.
6 Beispiele aus der Praxis für Datensilos im Banksektor (und ihre Lösung)
Laut einer Umfrage namens The Personal Bank Survey von The Harris Poll sind lediglich 22 % der 1 500 befragten Online-Banking-Nutzenden der Meinung, ihre Bank würde sie gut genug kennen, um relevante Angebotsvorschläge zu machen, während 74 % es unbedenklich finden, dass Banken ihre Daten nutzen, um individueller zugeschnittene Experiences zu erstellen.
Wie können Banken es also schaffen, ihre Customer Journeys persönlicher zu gestalten? Indem sie Finanzdaten, Transaktionsdaten und Verhaltensmuster kombinieren, um ein ganzheitliches Abbild ihrer Kund:innen zu generieren. Diese Grundlage hilft Banken auch dabei, sich hinsichtlich ihrer Data Maturity (Datenreife) weiterzuentwickeln, von der einfachen Berichterstattung über Geschehenes bis hin zu Vorhersagen zukünftiger Ereignisse – bevor all diese Insights letztlich in intelligentere, datenbasierte Entscheidungen einfließen.
Zunächst musst du allerdings die Datensilos in deiner aktuellen Systemlandschaft identifizieren und aufbrechen. Hier sind 6 typische Beispiele für Datensilos im Bankwesen – und was du gegen sie unternehmen kannst.
1. Produktsilos
Das Problem
Produktsilos im Bankwesen entstehen, wenn die einzelnen Zuständigkeitsbereiche – etwa für Girokonten, Sparkonten, Kreditkarten, Kredite oder Hypotheken – ihre Kundendaten getrennt verwalten, anstatt sie in einem einzigen Profil zusammenzuführen.
Dies geschieht meistens, weil Banken ihre internen Systeme eher auf Produkte als auf Kund:innen ausrichten. Ein Sparkonto wird möglicherweise auf einer Plattform gehandhabt, Hypotheken auf einer anderen und Kreditkarten auf einer dritten, während zwischen diesen Systemen kaum oder gar keine Integration besteht.
Das Ergebnis ist, dass Kundendatenaktualisierungen aus in einer Produktlinie nicht immer automatisch auf andere übertragen werden. Beispielsweise kann es vorkommen, dass eine Kundin kurz nach der Kontoeröffnung ihre Telefonnummer für ein Sparkonto aktualisiert, während das Hypothekenteam aber weiterhin die alte Nummer anruft, da das Update in ihrem System nie ankam.
Manchmal entstehen solche Datensilos auch entlang geografischer Grenzen, sodass Daten aus einer Niederlassung oder Region für eine andere Zweigstellen nicht ohne Schwierigkeiten zugänglich sind. Wenn ein Kunde beispielsweise umzieht, muss er einige Dokumente möglicherweise erneut einreichen, da die neue Niederlassung nicht auf die Aktualisierungen der alten zugreifen kann.
Diskrepanzen dieser Art frustrieren Kund:innen und beeinträchtigen dadurch ihre Beziehung zu ihrer Bank. Gleichzeitig verschwenden Teams Stunden damit, Datensätze manuell abzugleichen, die eigentlich automatisch über alle Systeme hinweg aktualisiert werden sollten.
Die Lösung
Führe alle Kundendaten aus den Bereichen Girokonto, Sparkonto, Kredite, Kreditkarten und Hypotheken in einem Data Warehouse (Snowflake, BigQuery oder Amazon Redshift) zusammen, um ein einziges Kundenprofil zu erstellen. Anschließend werden Echtzeit-Integrationen – über APIs oder Streaming-Tools wie Kafka – eingerichtet, sodass Aktualisierungen automatisch über alle Plattformen und Regionen hinweg erfolgen.
Contentsquares Data Connect baut auf dieser Vorgehensweise auf, indem es wichtige Verhaltens-, Fehler- und Produktdaten direkt in das Data Warehouse deiner Wahl exportiert. Mit diesem Setup erhält jede Abteilung nicht nur eine quantitative, sondern auch eine qualitative Perspektive auf ihre Kund:innen, um Empfehlungen auszusprechen, die ihren tatsächlichen Bedürfnissen entsprechen. Das stärkt die allgemeine Kundenbeziehung und schafft Freiräume für Analytics-Teams, um sich auf gewinnbringendere Aufgaben zu konzentrieren.
2. Kanalsilos
Das Problem
Kanalsilos entstehen, wenn Kundeninteraktionen über Webanwendungen, mobile Apps, Callcenter und Filialen in jeweils separaten Systemen verwaltet, anstatt miteinander verknüpft zu werden.
Diese Art von Datensilo entsteht häufig aufgrund der bisherigen Entwicklung von Kunden-Touchpoints im Bankwesen. Filialen und Callcenter waren früher die originalen Kontaktpunkte, bevor Kund:innen zum Online-Banking übergingen. Dann führten Banken Webportale, mobile Apps und schließlich Chatbots ein, um den steigenden Kundenerwartungen gerecht zu werden. Da jeder Kanal zu einem anderen Zeitpunkt – und oft mit einem eigenen Betriebssystem – eingeführt wurde, haben viele Banken diese Kanäle nie vollständig miteinander verknüpft. Das macht es schwierig, die gesamte Customer Journey im Kontext zu betrachten.
Zum Beispiel kann es passieren, dass eine Bank gar nicht merkt, dass dieselbe Kundin, die einen Online-Antrag begonnen hat, später den Support anruft und anschließend eine Nachricht über Instagram sendet. Ohne eine klare Möglichkeit, diese Interaktionen in Verbindung zu setzen und die gesamte Journey nachzuvollziehen, wird diese Kundin es bald leid sein, sich an jedem Touchpoint wiederholen zu müssen. Gleichzeitig entgehen den Teams kanalübergreifende Muster, mit denen sich wiederkehrende Probleme aufdecken und proaktiv beheben lassen könnten.
Die Lösung
Verknüpfe Kundeninteraktionen über all deine digitalen Bankenkanäle hinweg zu einer einheitlichen Journey-Ansicht, dank der Experience-Intelligence-Plattform von Contentsquare.
Das ermöglicht Folgendes: Wenn jemand beispielsweise einen Kredit über die Website beantragt, zwischenzeitlich eine Frage per Chat stellt und den Antrag später über die mobile App abschließt, wird dies deinen Teams als eine einzige Journey angezeigt, nicht als 3 voneinander unabhängige Ereignisse.
Anschließend kannst du dir Kundenverhaltensdaten zunutze machen, um herauszufinden, wo deine Kund:innen tendenziell Schwierigkeiten entwickeln. Auf diese Weise kannst du Probleme beheben, noch bevor es zu Abwanderungen kommt. NatWest, eine der größten britischen Privatkundenbanken mit 19 Millionen Kund:innen, tat genau dies. Um die Lücken zwischen ihren digitalen Kanälen zu überbrücken, entwickelte ihr Digital Experience Team ein End-to-End-Testmodell, in das sie auch Contentsquare integrierten.
Dank des Einsatzes von Features wie Journey Analysis und Session Replay, kombiniert mit Sense, der AI von Contentsquare, konnten Reibungspunkte entlang der gesamten Journey aufgedeckt werden. Das Team verstand besser, warum einzelne Kund:innen absprangen, und konnte auf Basis dieser Insights Änderungen vornehmen.

Visualisierung der Journey Analysis zu NatWests Webseite für ihr Produkt „Youth Savings” – einer Seite mit auffällig hoher Exit-Rate
Die Verbesserungen beseitigten einen wichtigen Pain Point in der Hypotheken-Journey auf der Webseite und vereinfachten die Sparkonto-Journey auf der mobilen App – was die Abschlussquoten ankurbelte und die Abbruchraten über alle digitalen Kanäle hinweg reduzierte.
„Wenn man sich anschaut, wie weit sich die Optimierungen in den jeweiligen Funnels entwickelt haben, haben wir schon enorme Ergebnisse erzielt. Wir ruhen uns aber nicht auf unseren Lorbeeren aus, sondern wollen den Funnel immer weiter verbessern.“
3. Compliance-Silos
Das Problem
Compliance-Silos entstehen, wenn Betrugsprüfungen, KYC- oder AML-Systeme (Anti-Money Laundering, also Anti-Geldwäsche) getrennt von den Tools betrieben werden, die Support-Agent:innen und die Kundenbetreuung zur Unterstützung von Kund:innen verwenden.
Diese Art Silo entsteht üblicherweise, weil Betrugs- und Compliance-Tools über separate Systeme laufen, getrennt von CRM-Systemen und Support-Plattformen. Ein derartiges Setup schützt zwar sensible Daten, bedeutet aber auch, dass die Mitarbeitenden, die im direkten Kontakt mit Kund:innen stehen, nicht dieselben Alerts sehen wie die Backoffice-Teams.
Angenommen, die Kreditkarte eines Kunden wird beim Online-Shopping abgelehnt, weil die Betrugsabteilung die Transaktion als verdächtig eingestuft hat. Wenn der Kunde den Kundendienst kontaktiert, können die zuständigen Mitarbeitenden weder den Grund dafür erklären noch das weitere Vorgehen beschreiben: Der Fall muss also eskaliert werden, was längere Wartezeiten für den Kunden bedeutet.
Oder das Kundenbeziehungsmanagement bearbeitet eine Kreditkartenreklamation, ohne zu wissen, dass genau diese Kundin zurzeit mit ihrem Kredit im Rückstand ist. Ohne diesen Kontext übersieht die Abteilung möglicherweise riskante Verhaltensmuster, genehmigt unzulässige Maßnahmen oder setzt die Bank Verlusten durch Betrug oder behördliche Strafen aus.
Die Lösung
Um diese Art Silo aufzubrechen, sollten Betrugs-, KYC- und AML-Alerts direkt in den Tools angezeigt werden, die deine kundennahen Teams bereits verwenden. Implementiere rollenbasierte Zugriffskontrollen, sodass Support-, Kunden- und Compliance-Beauftragte nur die für ihre jeweilige Rolle relevanten Details sehen. So erhalten Support-Mitarbeitende beispielsweise eine allgemeine Betrugswarnung mit klaren Handlungsempfehlungen, um die Kund:innen durch die nächsten Schritte zu leiten. Dagegen erhalten Compliance-Teams Zugriff auf alle Falldetails inklusive Prüfpfade. Dies beugt Problemen mit der Daten-Governance vor und strafft gleichzeitig die Entscheidungsfindung.
4. Abteilungssilos
Das Problem
Datensilos in Abteilungen sind das wohl häufigste Beispiel für Datensilos im Bankwesen, da jedes Team in der Regel seine eigenen Tools und Daten separat verwaltet, ohne sie organisationsweit zu teilen. Ohne einen Prozess oder eine Plattform zur Vernetzung dieser Systeme bleiben die Informationen in einzelnen Abteilungen isoliert.
So weiß etwa das Marketing, auf welche Kampagnen einzelne Kund:innen reagiert haben, das Produktmanagement sieht, wie die Kund:innen die App nutzen, und die Support-Abteilung verfügt über detaillierte Protokolle aller Support-Tickets – aber jedes Team speichert diese Daten in unterschiedlichen Systemen.
Das Ergebnis ist, dass sich die Kundenkommunikation oft widersprüchlich gestaltet: Beispielsweise bekommen Kund:innen direkt nach einer Preisbeschwerde ein Upgrade-Angebot, wodurch sie sich ignoriert fühlen. Die Teams wiederum verpassen Chancen, um ihre Maßnahmen am Gesamtbild auszurichten, sodass Verbesserungen oder Optimierungen, die die Kundenabwanderung tatsächlich reduzieren und die Kundentreue stärken könnten, übersehen werden.
Die Lösung
Anstatt zu versuchen, jede Abteilung auf dieselbe Plattform zu bringen, solltest du dich auf die Auswahl einer Plattform konzentrieren, die die Zusammenarbeit und den Austausch von Insights zwischen verschiedenen Teams erleichtert.
Contentsquare ermöglicht jedem Team eine problemlose Zusammenarbeit mit denselben Daten, auch ohne eigenes Konto. Kollaborative Features und gespeicherte Sammlungen sorgen dafür, dass Insights abteilungsübergreifend zugänglich sind.
Wenn z. B. der Kundendienst einen Anstieg von Beschwerden über Kreditanträge feststellt, kann er einen Link zu einem Session Replay mit Teams teilen, die für Data Analytics, Produktentwicklung, UX oder Marketing zuständig sind – selbst wenn diese Teams keinen Contentsquare-Account haben. Alle können die Customer Journey genau verfolgen, erkennen, wo Nutzende Probleme entwickeln (z. B. Fehlerschleifen im Antragsformular) und gemeinsam an einer Lösung arbeiten.

Durch das Teilen von Session Replays können Teams aufgezeichnete Kunden-Sessions über eine einfache URL an andere Abteilungen weiterleiten
Die gemeinsame Nutzung von Daten kann auch dazu beitragen, Teams wie die Rechtsabteilung einzubinden, wenn diese z. B. Nachweise benötigen, um fundierte Entscheidungen zu treffen. Genau so ging das digitale Team der Leeds Building Society vor.
Das Team stellte fest, dass die Produktseiten nicht die gewünschten Conversions erzielten: Besuchende irrten zwischen Start- und Produktseiten hin und her, scrollten an langen Abschnitten mit juristischen Informationen vorbei und übersahen zentrale Details. Die Rechtsabteilung haderte zunächst damit, die Rechtstexte zu vereinfachen, doch nachdem das Digitalteam überzeugende Nachweise in Form von Session-Daten vorlegen konnte, die das tatsächliche Nutzerverhalten dokumentierten, wurde die Genehmigung erteilt.
Die umgestalteten Seiten, zusammen mit einem neuen Vergleichstool, führten zu einer Steigerung der durchschnittlichen Conversion-Rate um mehr als 40 %, wobei einige Seiten sogar eine Steigerung um mehr als 80 % verzeichnen konnten.
5. Anbietersilos
Das Problem
Anbietersilos entstehen, wenn Daten von Drittanbietern – etwa Zahlungsabwicklern, Kreditauskunfteien, Versicherungspartnern oder Fintech-Integrationen – über separate Portale gespeichert, anstatt mit den zentralen Betriebssystemen der Bank verbunden zu werden.
Diese Art Datensilo ergibt sich, weil externe Anbieter zwar eigene Dashboards und Daten-Feeds für Banken bereitstellen, diese Insights aber ohne entsprechende Integrationen unzugänglich machen. Dadurch können kundennahe Teams die Daten der Anbieter nicht zeitgleich zu den internen Datensätzen einsehen.
Wenn z. B. eine Aktualisierung aus der Kreditauskunftei nicht rechtzeitig in deinem System eingeht, sieht die Kreditsachbearbeitung möglicherweise nicht den aktuellen Kredit-Score, wodurch sich die Bearbeitung des Antrags verzögert. Oder wenn ein Zahlungsabwickler eine Transaktion als problematisch markiert, weiß der Kundendienst unter Umständen nicht, ob das Problem von der Bank oder vom Zahlungsabwickler verursacht wurde – und Kund:innen müssen warten, während das Team diese Fälle genauer untersucht.
Die Lösung
Um solche Datensilos aufzubrechen, solltest du API-Integrationen oder ETL-Tools (Extrahieren, Transformieren, Laden) nutzen, um externe Daten-Feeds – wie Kredit-Scores, Zahlungsfreigaben oder Versicherungs-Updates – einzubinden und sie direkt neben deinen Kundendatensätzen anzeigen zu lassen. Stelle diese Daten anschließend über gemeinsame Dashboards oder CRM-Systeme bereit, damit deine Mitarbeitenden keine Zeit mit dem Wechsel zwischen verschiedenen Anbieterportalen verschwenden müssen – oder spekulieren müssen, wo einzelne Probleme ihren Ursprung haben könnten.
💡Schon gewusst? Du kannst Dashboards in Contentsquare erstellen, um wichtige Website- und In-App-Metriken wie Sessions, Bounce-Raten, Seitenaufrufe pro Session, Seitenverweildauern und Conversions neben Verhaltenssignalen wie Klicks, Scrolltiefe, Navigationsrouten, Fehler-Events und Abbrüche zu überwachen – alles an einem Ort.
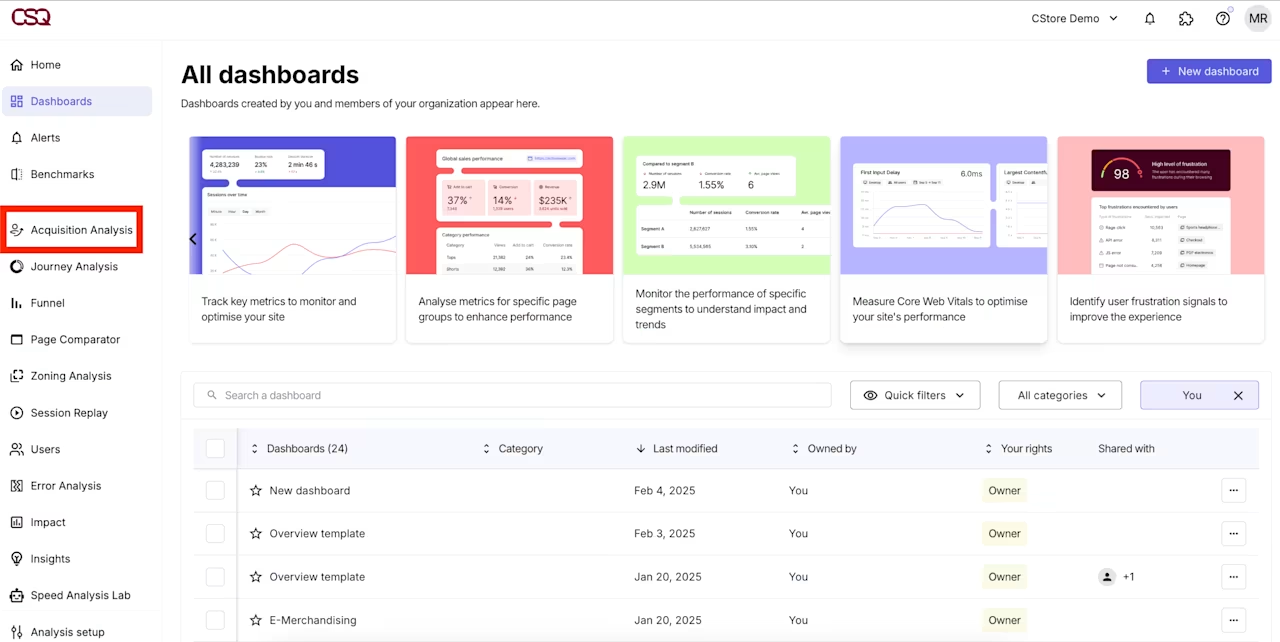
Dashboards ermöglichen dir einen umfassenden Überblick über deine wichtigsten Metriken, alles von einem Ort aus
Mit Contentsquares Data Connect kannst du noch einen Schritt weiter gehen. Dieses Feature erlaubt dir, Experience-, Fehler- und Produktdaten in dein Data Warehouse (Snowflake, BigQuery oder Redshift) zu exportieren und sie Seite an Seite mit externen Datensätzen wie Kredit-Scores, Transaktionsprotokollen oder Nutzerkontodaten zu analysieren.
So sehen deine Teams genau, was Nutzende z. B. vor einer fehlgeschlagenen Zahlung oder einem App-Abbruch getan haben – ob sie etwa einen Zahlungsvorgang verlassen haben, ohne ihn abzuschließen, oder ab sie auf Fehler im Interface gestoßen sind. Auf diese Weise kannst du den Auslöser des Problems punktgenau ermitteln. Dank mehr Kontext können deine Teams zudem tiefergehende Analysen durchführen und Probleme frühzeitig angehen, um Kundenabwanderungen proaktiv zu verhindern.
6. Altsystemsilos
Das Problem
Ein weiteres häufiges Beispiel für Datensilos im Bankwesen sind veraltete Systeme, insbesondere bei traditionellen Instituten, die ihre Geschäftstätigkeit zunehmend in den Online-Bereich verlagern.
Das passiert, wenn Banken auf alte Großrechner oder Systeme angewiesen bleiben, die nicht mit modernen Tools kompatibel sind. Da derartige Altsysteme nicht für APIs oder Echtzeit-Alert konzipiert wurden, können Daten in verschiedenen Systemen stecken bleiben.
Das Ergebnis ist, dass Teams oft mehr Zeit mit der Wartung und dem Patching dieser veralteten Systeme als mit der Verbesserung der Customer Experience verbringen, da kundennahe Teams nicht ohne Weiteres auf notwendige Informationen zugreifen können. In manchen Fällen erschweren veraltete Datensätze auch die Compliance hinsichtlich gesetzlicher Vorgaben, die korrekte und stets aktuelle Kundendaten erfordern.
Die Lösung
Führe sowohl deine alten als auch deine neuen Kundendatensätze – darunter Kontodaten, Kredit-Scores oder demografische Daten – in einem zentralen Data Warehouse zusammen, wo sie neben neueren Informationen gespeichert werden. Integriere anschließend verhaltensanalytische Signale wie Seitenabbrüche, Fehler-Events oder Formularabbrüche, um zu erkennen, wie Nutzende mit diesen Datensätzen interagieren.
Vielleicht stellst du fest, dass Antragstellende mit bestimmten Kreditprofilen ihre Kreditanträge häufiger abbrechen, weil veraltete Validierungsregeln sie daran hindern, den Prozess abzuschließen. Sobald du solche Muster erkennst, kannst du diese Probleme sofort beheben, selbst während langfristige Systemaktualisierungen noch im Gange sind.
Breche Datensilos auf, indem du all deine Daten an einem Ort zusammenführst
Datensilos, egal welcher Art, führen dazu, dass Teams nur mit der Hälfte des Gesamtbilds arbeiten. Kund:innen bekommen dies durch langsamen Service, wiederholte Rückfragen oder Angebote, die nicht ihren Bedürfnissen entsprechen, zu spüren. Innerhalb der Bank kann sich dies durch Verzögerungen, Doppelarbeit und verpasste Chancen bemerkbar machen.
Der erste Schritt zur Überwindung solcher Datensilos besteht darin, Daten aus allen Systemen an einem zentralen Ort zusammenzuführen, sodass jedes Team über eine Single Source of Truth (einzige Wahrheitsquelle) verfügt. Gewappnet mit diesem vollständigen Kontext können Teams Insights austauschen, um Probleme schneller zu lösen und Kund:innen genau die reibungslose und konsistente Experience zu bieten, die sie erwarten.
Contentsquare macht Insights durch kollaborative Features wie teilbare Replays und gespeicherte Sammlungen sowie durch seine AI Sense für alle zugänglich. Dies hilft Teams dabei, schnell kritische Muster aufzudecken, die sie sonst möglicherweise übersehen hätten.
Auf diese Weise können Support-, UX-, Marketing-, Daten- und Produktmanagementteams alle mit derselben Datengrundlage arbeiten und schneller agieren – ohne auf Berichte aus zweiter Hand angewiesen zu sein.
FAQs zu Datensilos im Bankwesen
Im Banking entstehen Datensilos, wenn Kundendaten in getrennten, nicht miteinander verknüpfbaren Systemen gespeichert werden. Beispielsweise kann es vorkommen, dass eine Bank Kreditinformationen auf einer Plattform, Kreditkartendaten auf einer anderen und Filialinteraktionen auf einer dritten Plattform speichert. Da diese Systeme keine Daten untereinander austauschen, haben die jeweils zuständigen Teams nicht dieselben Zugriffsberechtigungen und auch nicht dieselbe Perspektive auf die Daten. Kund:innen werden daher von jedem System aus als unterschiedliche Personen behandelt, anstatt eine durchgehend konsistente Beziehung zu ihrer Bank zu erleben.
